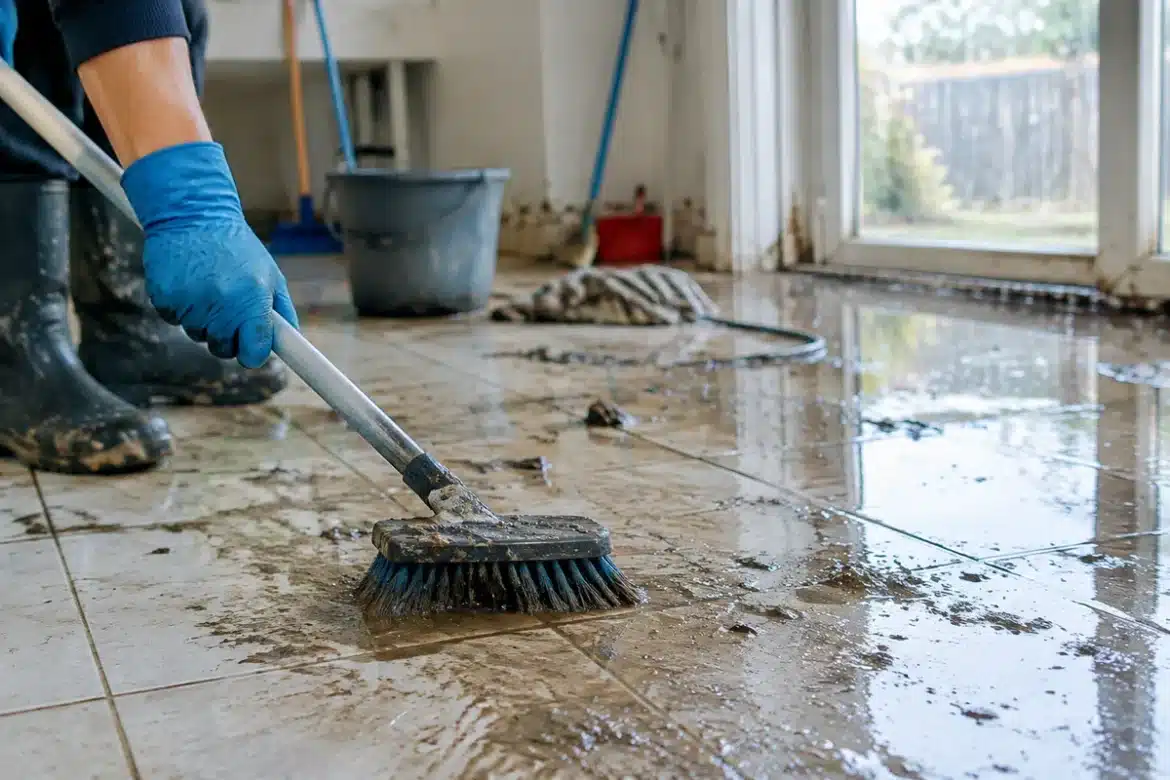
Les récentes pluies violentes qui ont submergé plusieurs départements remettent au premier plan une question simple et urgente : qui paie le nettoyage après une inondation et sous quelles conditions ? Comprendre ce que couvre votre contrat et les démarches à suivre peut faire la différence entre une prise en charge rapide et des frais laissés à votre charge.
Quand l’eau entre dans une maison, les conséquences dépassent le mobilier endommagé : boue, humidité persistante, risques sanitaires et travaux de remise en état s’accumulent. Selon les règles d’indemnisation, certains coûts liés au pompage, au nettoyage et à la désinfection peuvent être couverts, mais cela dépend de plusieurs conditions administratives et contractuelles.
Que peuvent rembourser les assurances ?
Si l’événement est reconnu comme une catastrophe naturelle, l’assureur peut intégrer dans l’indemnisation non seulement les biens matériels détruits, mais aussi certaines dépenses visant à remettre les locaux en état.
Concrètement, les prestations susceptibles d’être prises en charge incluent :
- l’évacuation de l’eau (pompage) dans les caves ou pièces inondées ;
- le retrait de la boue et le nettoyage des surfaces ;
- les opérations de désinfection lorsque le sinistre crée un risque sanitaire ;
- les travaux de démolition et de déblaiement des éléments détruits ;
- les interventions temporaires visant à limiter l’aggravation des dommages (par exemple bâchage, calfeutrage provisoire).
Cependant, des biens comme les terrains, les arbres et certaines plantations restent généralement exclus de la garantie liée aux catastrophes naturelles : la protection porte d’abord sur les locaux et les éléments assurés dans votre contrat d’habitation.
Reconnaissance officielle : une étape clé
La garantie « catastrophes naturelles » ne s’active pas automatiquement après des intempéries. Pour être indemnisé au titre de ce dispositif, la commune concernée doit faire l’objet d’un arrêté interministériel qui reconnaît l’état de catastrophe naturelle pour une période précise — arrêté publié au Journal officiel. Sans cette reconnaissance, l’assurance n’appliquera pas ce régime d’indemnisation spécifique.
Autre paramètre décisif : vos locaux doivent être couverts par un contrat d’assurance dommages (la plupart du temps une assurance multirisque habitation). La prise en charge est ensuite limitée par les plafonds et le montant de la franchise prévus au contrat.
Démarches pratiques : que faire pour maximiser vos chances de remboursement ?
Il est conseillé d’anticiper et d’agir sans attendre, tout en respectant quelques règles pour ne pas compromettre votre dossier.
- Contactez votre assureur dès que possible pour signaler le sinistre et obtenir les indications sur la procédure à suivre.
- Photographiez et filmez les pièces inondées, les traces d’eau et les biens endommagés dès que l’accès est sans danger. Ces éléments servent de preuve.
- Conservez tous les justificatifs : devis, factures, bons d’intervention pour le pompage, le nettoyage et la désinfection.
- Effectuez les mesures urgentes nécessaires pour sécuriser le logement (couper l’électricité si besoin, empêcher la propagation des dégâts), mais évitez les travaux lourds avant validation de l’assureur.
- Pour les opérations non urgentes, demandez l’accord préalable de votre assureur avant d’engager une entreprise : cela facilite l’expertise et la prise en charge.
- Si un arrêté de catastrophe naturelle est publié, vous disposez d’un délai de 30 jours pour déclarer votre sinistre au titre de cette garantie — sans attendre, il reste préférable de prévenir l’assurance dès le début.
Après constitution du dossier, l’assureur examine les dommages, peut mandater un expert et précisera les sommes indemnisables : le remboursement est rarement automatique ni intégral, il dépend des dommages reconnus et des conditions du contrat.
Points d’attention avant d’engager des dépenses
Plusieurs éléments peuvent influer sur l’indemnisation :
la nature de l’événement (reconnu ou non comme catastrophe naturelle), le périmètre de l’arrêté, l’existence d’un contrat adapté, les exclusions prévues, et le montant de la franchise. Vérifiez aussi si des garanties complémentaires (par exemple pour les biens professionnels ou certains aménagements extérieurs) sont nécessaires.
Enfin, conservez la prudence : les interventions en zone sinistrée comportent des risques (structure affaiblie, contamination). Privilégiez des prestataires compétents et demandez plusieurs devis lorsqu’il s’agit d’opérations importantes.
En résumé : les étapes à suivre
- Prévenir l’assureur immédiatement ;
- Photographier et inventorier les dégâts ;
- Conserver toutes les pièces justificatives ;
- Effectuer uniquement les mesures d’urgence et demander l’accord pour les travaux significatifs ;
- Surveiller la publication d’un arrêté de catastrophe naturelle et déclarer le sinistre dans les délais si besoin.
Face à une inondation, la combinaison d’une réaction rapide, d’une documentation soignée et d’une bonne coordination avec l’assureur demeure la meilleure garantie pour limiter l’impact financier et accélérer la remise en état du logement.
Articles similaires
- Assurance habitation: feu de forêt, ce qui peut rester à votre charge
- Assurance habitation: stocker ces objets dans vos combles vous prive d’indemnités
- Assurance: après un incendie, ces biens précieux non indemnisés faute de justificatifs
- Assurance habitation après la grêle : quelles réparations sont couvertes ?
- Assurer son logement face aux risques de la région PACA

Passionné par l’écologie et l’aménagement extérieur, Victor est un expert dans le domaine du jardinage durable et de la rénovation de la maison.